不動産売却の費用はいつ払う?見積りを時点別に整理する表
イラストはイメージです。実在の物件・場所を示すものではありません。
売却代金で費用を払うつもりでも、代金が入る前に支払期限が来る項目があれば準備が必要です。金額と支払時期を一組にして、手元の資金が足りるかを確認しましょう。
最初に、この記事の答え
売却費用の支払日は、項目の発生条件と契約・依頼先との取り決めによって異なります。媒介、売買契約、決済、税金の申告・納付を見渡し、金額・確定した支払日・代金入金前に用意する額を別々に記録してください。売却時の資金支出と、税務上差し引ける譲渡費用は同じではありません。
費用が発生する条件と、支払日を分けます
最初に、必ずかかると決めつけず、ご自身の売却で発生するかを確認します。仲介の依頼内容、借入れの有無、引越しや片付けの予定などによって、必要な見積りは変わります。借入金の返済は資金計画に含めますが、返済額そのものを売却の手数料と混同しないようにします。
国土交通省が示す取引の流れも例示であり、実際の流れは取引相手や仲介業者への確認が必要です。媒介契約で受託する業務範囲も契約内容によって異なるため、依頼前に、何が含まれ、どこから別途の依頼になるのかを聞きましょう。[1]
支払日が未定なら、見積り表には「未定・確認先」を残します。「契約時に全部払う」「必ず決済代金から払える」など、一律の期日を想定して資金を使わないことが大切です。金額が変わる条件、キャンセル時の扱い、追加作業の事前承認も書面で確認しておきます。
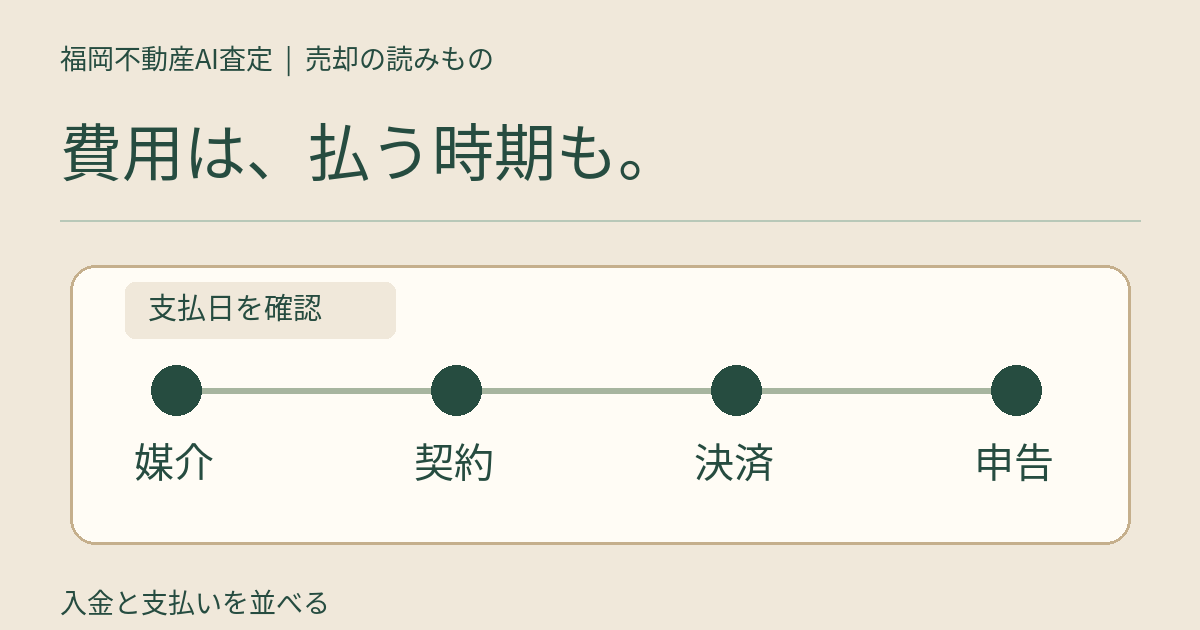
媒介・契約・決済・申告を見渡す資金表
下表の時点は、支払いの法定期限ではなく、費用や資金を確認する場面の整理です。実際の支払時期は、依頼先の見積書や契約書、金融機関・税務の案内に置き換えて使います。すべての売却に全項目が発生するという意味ではありません。
| 確認する時点 | 確認する費用・資金の例 | 確定させる内容 |
|---|---|---|
| 媒介依頼の前後 | 仲介報酬の見積り、別途依頼する調査や片付け等 | 発生条件、業務範囲、金額、支払時期、追加費用の承認方法 |
| 売買契約の前後 | 契約書に関する負担、合意した報酬の支払い、引越し等 | 売主の負担項目、契約から決済までに必要な手元資金 |
| 決済・引渡しの前 | 残っている報酬、借入返済や関連手続き、精算項目 | 入金と支払の順序、振込先、必要残高、精算書の確定日 |
| 税金の申告・納付に向けて | 譲渡所得の確認、必要な納税資金、専門家へ依頼する場合の報酬 | 申告・特例の要否、税額見込み、納付時期、依頼範囲 |
手元の表には各項目ごとに「見積額」「確定額」「支払日」「確認先」「確認日」「入金前に必要な額」を追加しましょう。ひとつの費用を分けて払う合意がある場合は、各回の金額を別行にし、合計との二重計上を防ぎます。契約書の負担や納税の時期は個別に確認し、ここで税率や期日を確約しません。
契約前後は、入金より先の支出を確認
売買契約を結んでも、売却代金の全額を同時に受け取ると想定せず、入金予定と支払予定を並べます。手付金などの受取予定を含め、いつ使える資金なのかを担当者と確かめてください。支払日が先に来る項目があれば、自己資金などの準備方法を相談します。
- 決済前までに期限が来る支払いを、見積書・契約書から拾う。
- その日までに使える入金と手元資金を確認する。
- 未確定額を消さず、確認期限と担当者を記入する。
- 追加費用の条件が変わったら、支払予定も更新する。
仲介報酬についても、全員に共通の分割払いや支払日があるとは案内できません。依頼先との合意内容を確認します。契約の取りやめや引渡し延期などがあれば、当初の予定表をそのまま使わず、支払いへの影響を確認してください。
決済前には、精算書と実際の資金移動を照合
決済に向けては、残代金の入金、借入返済、報酬や手続費用の支払い、契約に基づく精算をひとつの予定表に置きます。それぞれの支払日、金額、振込先、実行する人を確認し、代金を受け取ってから払えるのか、先に残高を用意するのかを曖昧にしないようにします。
資金表では、入金予定から返済・費用・必要な精算を控えた決済後の残高を見積もり、さらに引越し等の未払費用や納税に備える資金を別に確保します。この残高は生活の資金計画であり、税額の計算ではありません。納税用に確保した額を、すでに支払った費用として二重に引かないようにしましょう。
確認用の見積書、契約書、請求書、領収書、振込記録は対応づけて保管します。見積りと実額の差を追えるようにすると、決済直前に「何の金額か」が分からなくなることを防げます。費用全体の考え方は売却費用と手取りの基本も確認してください。
税金は手取りと別に、条件を確認します
国税庁は、譲渡費用を売るために直接かかった費用と説明し、売却のために支払った仲介手数料や売主負担の印紙税などを挙げています。一方、修繕費や固定資産税など維持管理の費用は、譲渡費用にならないとしています。支出したものすべてを税務上差し引けるとは限りません。[2]
課税譲渡所得金額は、収入金額から取得費・譲渡費用と適用できる特別控除額を差し引く考え方で計算します。特別控除には要件があります。売却代金から住宅ローン残高を引いた金額だけで税額を決めたり、控除で必ず税金がなくなると考えたりしないでください。[3]
申告が必要か、特例を使うための手続きがあるか、いつ納めるかは、売却内容に応じて国税庁の案内や税務署・税理士に確認します。この記事は個別の税額や適用を判定するものではありません。参考価格を知る段階では、査定の根拠と限界を確認し、売却価格と費用の見積りを分けて進めましょう。
売ると決める前に、福岡の物件の参考価格を調べる
売るかどうかは、価格を知ってから。ご自身のペースで次の一歩を考えてみませんか。
無料AI査定をはじめる →福岡県内の戸建て・マンション・土地が対象。氏名・メールアドレスが必要です。電話番号は不要。結果を見た後の売却相談は任意です。出典・確認した資料
最終確認:2026-10-19
- 国土交通省|消費者の皆様向け・不動産取引に関するお知らせ ↗取引の流れは例示であり、実際の流れや媒介契約の業務範囲を業者に確認する必要があること
- 国税庁|譲渡費用となるもの ↗売却に直接かかった譲渡費用と、維持管理費等との区別
- 国税庁|譲渡所得(土地や建物を譲渡したとき) ↗課税譲渡所得金額の計算、特別控除には要件があること
公開情報と本サービスの仕様をもとにAIで制作・編集した記事です。専門家監修済みの記事ではありません。個別の税務・権利関係などは条件を確認してください。